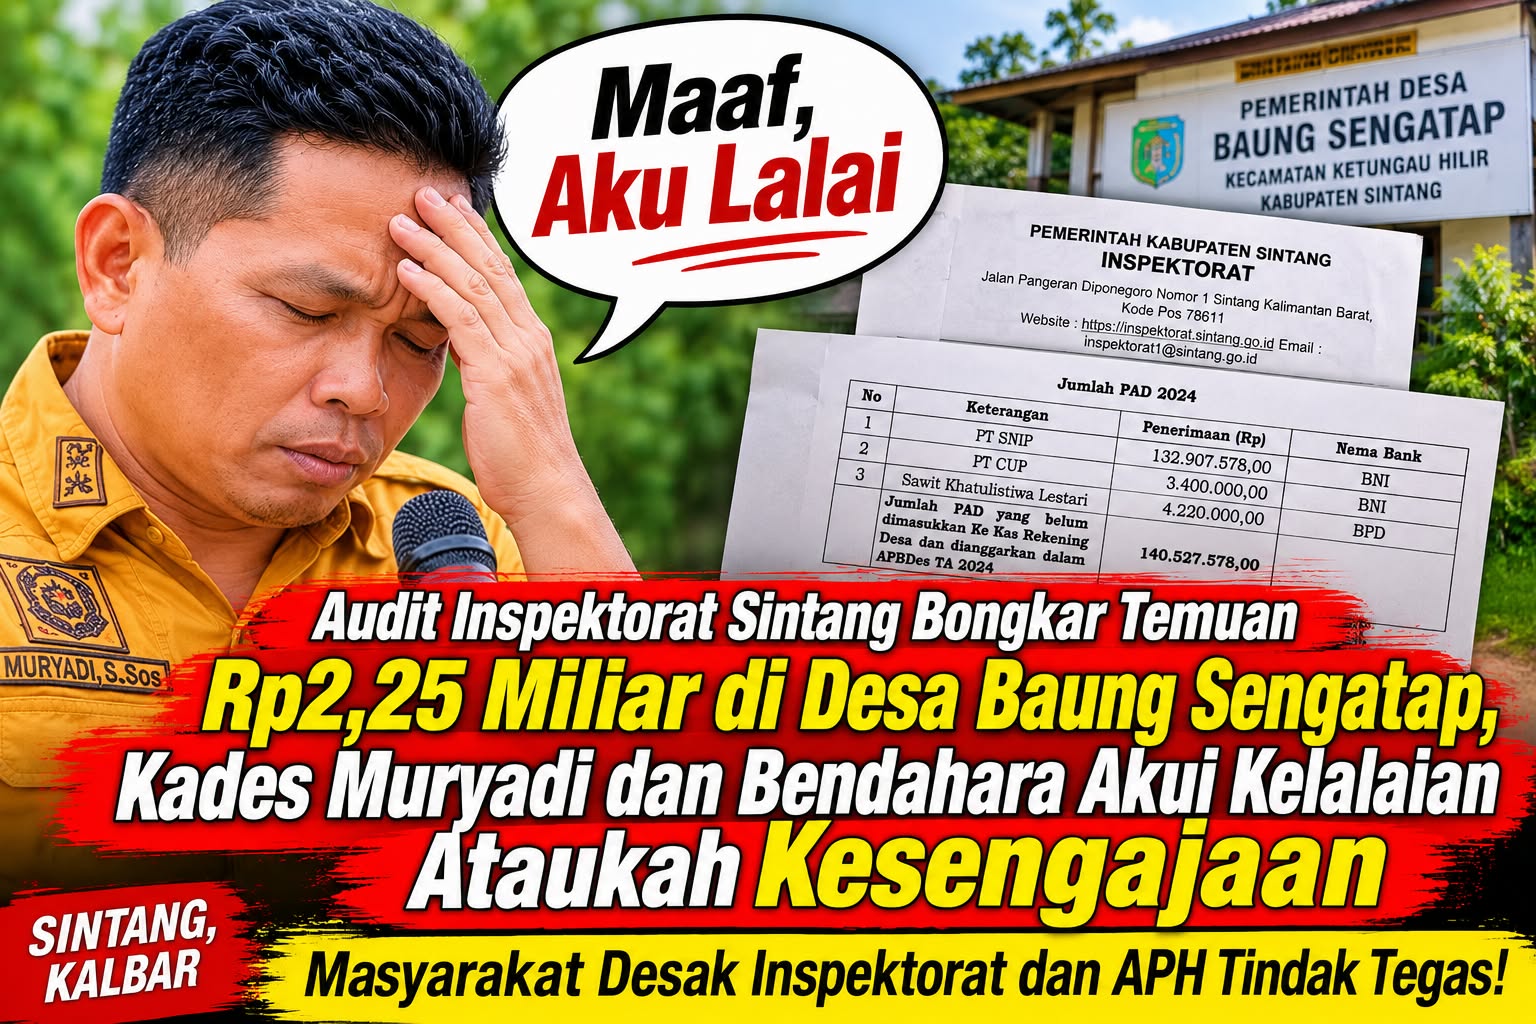
SINTANG, KALIMANTAN BARAT – Pengelolaan keuangan Pemerintah Desa Baung Sengatap, Kecamatan Ketungau Hilir, Kabupaten Sintang, kini menjadi sorotan serius setelah Inspektorat Kabupaten Sintang menemukan sembilan poin permasalahan dalam pengelolaan anggaran Tahun Anggaran 2024 dan 2025 dengan nilai keseluruhan mencapai Rp2.252.156.699,73.
Temuan tersebut tertuang dalam Naskah Hasil Audit (NHA) Reguler Inspektorat Kabupaten Sintang Nomor 700.1.1.2/77/BIDWAS-I/2026 tertanggal 18 Juni 2026.
Hasil pemeriksaan itu mengungkap sejumlah persoalan serius, mulai dari penggunaan Pendapatan Asli Desa (PAD) yang tidak melalui mekanisme rekening kas desa, pekerjaan fisik yang mengalami kekurangan volume hingga pengadaan barang dan jasa yang tidak direalisasikan di lapangan, serta belanja desa dalam jumlah miliaran rupiah yang belum dilengkapi Surat Pertanggungjawaban (SPJ).
Namun, persoalan yang kini menjadi perhatian publik bukan hanya besarnya nilai temuan audit. Sikap Kepala Desa Baung Sengatap, Muryadi, saat dikonfirmasi awak media juga memunculkan tanda tanya mengenai komitmen dan tanggung jawab seorang kepala desa dalam mengelola keuangan pemerintahan desa.
Berdasarkan keterangan yang disampaikan kepada awak media, Muryadi menyebut bahwa audit Inspektorat tersebut bukan merupakan temuan khusus dan hanya berkaitan dengan persoalan SPJ yang belum sesuai atau belum diselesaikan.
Bahkan, ia menyebut persoalan tersebut merupakan tanggung jawab bendahara desa dan menyatakan bahwa dirinya tidak mengurus persoalan itu.
Pernyataan tersebut justru memunculkan pertanyaan mendasar: apakah seorang kepala desa dapat begitu saja melepaskan tanggung jawab pengelolaan keuangan desa dengan alasan bahwa urusan administrasi merupakan tugas bendahara?
KEPALA DESA JANGAN HANYA MENUNJUK BENDahara, TANGGUNG JAWAB TIDAK BISA DILEMPAR
Pernyataan Muryadi yang terkesan mengarahkan persoalan kepada bendahara desa patut mendapat perhatian serius.
Memang, bendahara desa memiliki tugas dalam penatausahaan keuangan, termasuk pencatatan transaksi, penyimpanan dokumen, dan penyusunan pertanggungjawaban administrasi. Namun, tugas bendahara tidak serta-merta menghapus tanggung jawab kepala desa sebagai pemegang kekuasaan pengelolaan keuangan desa.
Kepala desa bukan sekadar pemimpin yang menikmati kewenangan pemerintahan, tetapi juga memiliki tanggung jawab untuk memastikan setiap penggunaan anggaran berjalan sesuai aturan, memiliki dasar kegiatan yang jelas, serta dapat dipertanggungjawabkan kepada masyarakat.
Apalagi, berdasarkan dokumen audit, lima dari sembilan poin temuan secara eksplisit dikaitkan dengan kelalaian Kepala Desa Baung Sengatap, Muryadi, S.Sos., dengan nilai mencapai Rp305.654.713,00.
Dengan adanya temuan yang secara langsung berkaitan dengan kelalaian kepala desa, publik tentu berhak mempertanyakan dasar pernyataan yang seolah-olah menempatkan seluruh persoalan pada pundak bendahara.
Jika memang terdapat kelalaian bendahara, hal itu harus diperiksa dan dipertanggungjawabkan sesuai tugas serta kewenangannya. Namun, kepala desa juga tidak bisa berlindung di balik jabatan bendahara untuk menghindari pertanyaan mengenai pengawasan dan tanggung jawab atas pengelolaan keuangan desa.
LIMA TEMUAN YANG DIKAITKAN DENGAN KELALAIAN KEPALA DESA
Dalam dokumen NHA, auditor mencatat sejumlah permasalahan yang dikaitkan dengan kelalaian Kepala Desa Muryadi, di antaranya:
1. Penggunaan Dana Tanah Kas Desa di Luar Mekanisme APBDes
Pendapatan Asli Desa yang bersumber dari bagi hasil perusahaan perkebunan, yakni PT SNIP, PT CUP, dan Sawit Khatulistiwa Lestari, diketahui digunakan secara langsung tanpa terlebih dahulu disetorkan ke rekening kas desa maupun dianggarkan dalam APBDes.
Nilai penggunaan dana tersebut mencapai Rp140.527.578,00 pada tahun 2024 dan kembali terjadi pada tahun 2025 sebesar Rp141.839.385,00.
Jika praktik tersebut terjadi berulang selama dua tahun anggaran, maka wajar apabila publik mempertanyakan mengapa mekanisme pengelolaan keuangan desa tidak dijalankan sebagaimana mestinya.
2. Kekurangan Volume dan Item Pekerjaan Fisik Tahun 2024
Inspektorat juga menemukan kekurangan volume dan item pekerjaan pada tiga kegiatan fisik dengan nilai Rp17.202.750,00, meliputi:
Rehab jembatan milik desa sebesar Rp13.383.750,00.
Pembangunan WC umum sebesar Rp3.589.000,00.
Pembangunan tambatan perahu sebesar Rp230.000,00.
Temuan ini menimbulkan pertanyaan mengenai proses pengawasan pelaksanaan pekerjaan dan kesesuaian realisasi anggaran dengan kondisi pekerjaan di lapangan.
3. Pengadaan Barang dan Jasa Tidak Direalisasikan
Pada tahun 2024, terdapat pengadaan baliho dan topi petugas kader Posyandu senilai Rp3.605.000,00 yang menurut hasil pemeriksaan tidak direalisasikan.
Sementara pada tahun 2025, belanja material pembangunan tambatan perahu di Dusun Tanjung Semunti senilai Rp2.480.000,00 juga ditemukan tidak dilaksanakan.
Kondisi tersebut harus dijelaskan secara terbuka, termasuk bagaimana proses pencairan anggaran, siapa pihak yang bertanggung jawab, serta bagaimana tindak lanjut pengembalian dananya.
BELANJA Rp1,94 MILIAR BELUM DIPERTANGGUNGJAWABKAN, BENDAHARA JUGA DISOROT
Selain temuan yang dikaitkan dengan kelalaian kepala desa, Inspektorat juga mencatat persoalan penatausahaan keuangan yang dikaitkan dengan kelalaian Bendahara Desa, Acun, dengan nilai keseluruhan mencapai Rp1.946.501.986,73.
Rinciannya meliputi:
Belanja tahun 2024 yang belum dilengkapi SPJ sebesar Rp1.054.600.721,00.
Belanja tahun 2025 yang belum dilengkapi SPJ sebesar Rp887.913.202,73.
Pengeluaran di luar APBDes sebesar Rp180.000,00.
Tunggakan pajak tahun 2025 yang belum disetorkan sebesar Rp3.808.063,00.
Angka tersebut bukan jumlah yang kecil. Belanja lebih dari Rp1,94 miliar yang belum dilengkapi dokumen pertanggungjawaban tentu membutuhkan penjelasan terbuka dan penyelesaian yang dapat diverifikasi.
Namun, perlu ditegaskan bahwa belum adanya SPJ bukan dengan sendirinya membuktikan seluruh uang tersebut telah diselewengkan. Pemeriksaan terhadap bukti transaksi, realisasi kegiatan, keberadaan barang, serta aliran dana tetap diperlukan untuk memastikan duduk persoalan sebenarnya.
Pertanyaan yang juga harus dijawab adalah bagaimana pengeluaran anggaran dalam jumlah sebesar itu dapat berlangsung tanpa kelengkapan pertanggungjawaban administrasi yang memadai selama dua tahun anggaran.
Apakah kepala desa tidak mengetahui kondisi tersebut? Bagaimana mekanisme pengawasan internal dijalankan? Dan siapa yang memastikan bahwa setiap rupiah uang desa benar-benar digunakan untuk kepentingan masyarakat?
Pertanyaan-pertanyaan tersebut tidak boleh dijawab hanya dengan menunjuk bendahara sebagai pihak yang bertanggung jawab.
KADES DAN BENDAHARA DISEBUT MENGAKUI KELALAIAN, PENGEMBALIAN DANA HARUS DIKAWAL
Berdasarkan dokumen NHA, dalam catatan tanggapan pemeriksaan, kepala desa dan bendahara disebut telah mengakui kelalaian terkait temuan audit tersebut.
Inspektorat merekomendasikan agar Kepala Desa bersama Bendahara Desa segera menindaklanjuti hasil pemeriksaan, termasuk mengembalikan dana yang tidak direalisasikan dan penggunaan dana Tanah Kas Desa yang tidak sesuai mekanisme ke kas desa, melunasi tunggakan pajak, serta melengkapi seluruh dokumen SPJ yang sah.
Temuan yang mencakup dua tahun anggaran, yakni 2024 dan 2025, menunjukkan perlunya evaluasi serius terhadap pelaksanaan tata kelola keuangan Desa Baung Sengatap.
Terlebih, persoalan yang muncul bukan hanya menyangkut kelengkapan administrasi, melainkan juga penggunaan dana di luar mekanisme APBDes dan kegiatan yang tidak direalisasikan sebagaimana mestinya.
Masyarakat berhak mengetahui apakah seluruh rekomendasi Inspektorat telah ditindaklanjuti, berapa jumlah dana yang sudah dikembalikan, serta berapa nilai yang masih menjadi kewajiban penyelesaian.
INSPEKTORAT DIMINTA JANGAN HANYA MEMBERIKAN REKOMENDASI
Publik mendesak Inspektorat Kabupaten Sintang untuk tidak berhenti pada penerbitan rekomendasi administratif. Pengawasan terhadap tindak lanjut hasil audit harus dilakukan secara ketat, transparan, dan terukur.
Apabila terdapat kewajiban pengembalian dana, masyarakat perlu mendapatkan informasi mengenai realisasi penyetorannya. Begitu pula apabila terdapat kegiatan yang tidak dilaksanakan atau belanja yang belum dapat dipertanggungjawabkan, harus dipastikan penyelesaiannya sesuai ketentuan.
Jika kewajiban tindak lanjut tidak dipenuhi sesuai batas waktu dan ditemukan indikasi penyimpangan yang memenuhi unsur pelanggaran hukum, persoalan tersebut patut diteruskan kepada Aparat Penegak Hukum (APH) untuk ditelaah dan diproses sesuai kewenangannya.
Pada akhirnya, jabatan kepala desa bukanlah tempat untuk saling melempar tanggung jawab ketika persoalan keuangan ditemukan. Kepala desa dan bendahara harus sama-sama memberikan penjelasan sesuai tugas, kewenangan, dan keterlibatan masing-masing.
Jangan sampai ketika anggaran dikelola, kewenangan berada di tangan pemerintah desa, tetapi ketika muncul temuan audit, tanggung jawab justru dilempar kepada bendahara seorang diri.
Uang yang dikelola adalah uang desa, yang hakikatnya merupakan hak masyarakat. Karena itu, masyarakat Baung Sengatap berhak memperoleh penjelasan yang terang, bukan sekadar saling menunjuk siapa yang harus disalahkan.
RUANG HAK JAWAB:
Redaksi membuka ruang hak jawab dan klarifikasi kepada Kepala Desa Baung Sengatap, Muryadi, Bendahara Desa Acun, Inspektorat Kabupaten Sintang, serta pihak-pihak terkait lainnya guna memberikan penjelasan dan informasi tambahan atas temuan pemeriksaan tersebut.
Sumber: Surat Inspektorat Sintang